
-
美加息箭在弦上,A 股先扛住了
“靴子”落地后,A 股有望迎来风险偏好修复窗口
-
□金融投资报记者 林珂
美联储加息预期大幅走高,全球资本市场再迎共振。值得一提的是,在全球主要股市快速走低的背景下,A股展现出了较强的韧性,周一三大股指一度翻红,虽然收盘集体下跌,但跌幅均明显收窄。业内普遍认为,美联储加息将影响短期市场情绪,但靴子落地后,A股有望迎来风险偏好修复的窗口。
美联储加息概率陡升
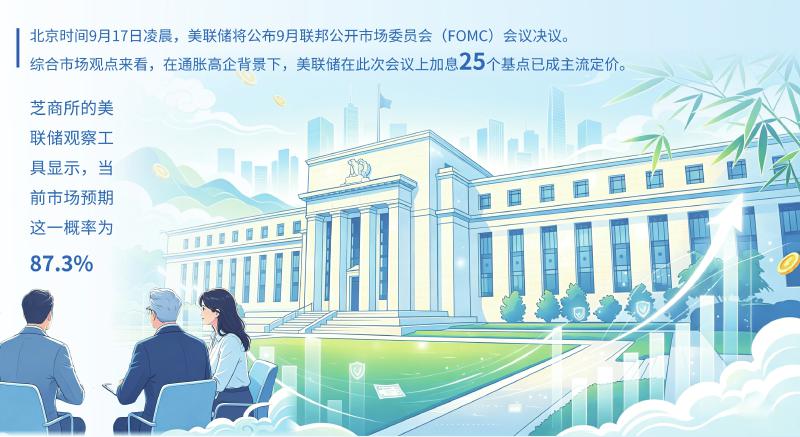
在上周五超预期的美国CPI报告出炉后,交易员普遍预计美联储9月加息概率约为90%。如果本周三美联储实施加息,将是自2023年7月以来的首次加息,美联储或将利率上调至5.25%至5.50%的区间。
从海外投行来看,高盛和摩根大通在8月CPI数据公布后,均预计美联储将在9月加息25个基点。
天风证券认为,8月CPI数据可能“热”到足以触发一次加息,但还未“热”到需要连续大幅加息。基准情形下,美联储可能开启75bp左右的“信誉性加息”,而非进入大幅的紧缩周期。
值得一提的是,美联储一旦进入加息周期,将对全球资本市场产生明显影响。有统计显示,自1994年以来的多轮加息周期中,加息启动后的前四个月,标普500指数的平均回报为负。这意味着,一旦美联储步入加息周期,美股到明年初都将呈现疲软态势。
就周一亚太主要市场来看,日经225收盘下跌0.81%,截至记者发稿时,韩国综合指数大跌超过3%。
虽然A股也出现回调,但盘中表现韧性十足。从上证指数来看,周一直接在全日最低点开盘后便展开震荡反弹,盘中翻红后一度向3900点关口发起冲击,午后随着做多动能减弱,指数小幅波动,最终出现微跌。深证成指、创业板指则双双出现探底回升走势,虽然午后反弹受阻,但全日跌幅均出现明显收窄。
截至收盘,上证指数报收3885.33点,下跌0.07%;深证成指报收13384.57点,下跌0.64%;创业板指报收3285.58点,下跌1.1%。成交量出现大幅萎缩,沪深京三市合计成交额仅为1.64万亿元,较前一交易日萎缩超过3400亿元。
个股在大盘回调背景下反而涨多跌少,全市场超过3100股收红,下跌个股有2200余只。
反弹行情或已在路上
美联储加息箭在弦上,本周将如何影响A股?多数观点认为,短期风险释放后,A股有望迎来一轮趋势性反弹。
成交量大幅萎缩,表明资金开始静待美联储加息。有分析指出,近期A股呈现缩量震荡走势,主要反映在外部扰动压低风险偏好与内部基本面平稳的共同作用下,存量资金向部分确定性相对较高的方向集中。外部因素仍是近期A股市场成交萎缩的主要因素,但部分担忧已被计入风险资产定价,未来对市场的扰动有望边际减弱。国内基本面仍保持平稳,有助于为市场提供底部支撑,政策面加码预期仍存。
巨丰投顾高级投资顾问陈宇恒在接受金融投资报记者采访时表示:“A股抗住了短期冲击。一方面,前期市场对美联储加息预期已经消化不少,现在的调整更多是窗口期临近的防御性减仓,而不是趋势性抛售;另一方面,国内基本面保持平稳,低估值红利板块和政策预期支撑的赛道成了资金的避风港,市场内部结构在进行再平衡。”
震荡过后A股将如何运行?中信建投证券表示,对于当前的A股和美股来说,加息预期的分歧让投资者感到无所适从,而加息“靴子”落地则能凝聚共识,开启新一轮行情。9月11日,A股在四大利空冲击下实现V型反弹。结合未来美联储加息“靴子”即将落地,A股大幅缩量和科技板块经过相对充分的调整后,有望迎来变盘时点,A股或将开启反攻行情。
国泰海通证券认为,下一阶段大盘以横盘震荡为主,短期负面冲击触峰后,未来数周内市场有望企稳反弹。但也要看到,目前市场增量资金不足,加之部分短久期考核资金年末降低风险敞口,也会令现阶段市场定价更具复杂性。目前市场仅存在局部微观结构问题,并不存在整体市场风险。
“随着不确定事件逐渐明朗,A股有望迎来风险偏好修复窗口。”接受金融投资报记者采访的证券分析师王晓丽表示:“A股成交逼近年内新低,既反映了短期的悲观情绪,也孕育着变盘的可能。当前A股正处在外围不确定性与国内基本面博弈的关键节点,等美联储政策路径明朗后,观望资金回补有望带领A股出现阶段性反弹行情。”
-

数字版
-
01 要闻

