
-
新规即将施行,花呗、月付等退出主支付选项,贷款中介删朋友圈
万亿元金融营销市场迎合规大考
-
AI创意制图 卿子秀
□ 金融投资报记者 陈雨禾
2026年9月30日,由中国人民银行、工业和信息化部、市场监管总局、金融监管总局、中国证监会等八部门联合印发的《金融产品网络营销管理办法》(以下简称《办法》)将正式施行。
有分析人士指出,这是国内首部针对金融产品网络营销的系统性、跨部门监管文件,标志着金融产品网络营销告别“流量为王”的野蛮生长时代,迈入全面规范的新阶段。随着9月30日的临近,头部互联网平台和持牌金融机构正加速合规整改,一场深刻重塑行业格局的变革已然展开。
支付与信贷“分家”营销话术全面收紧
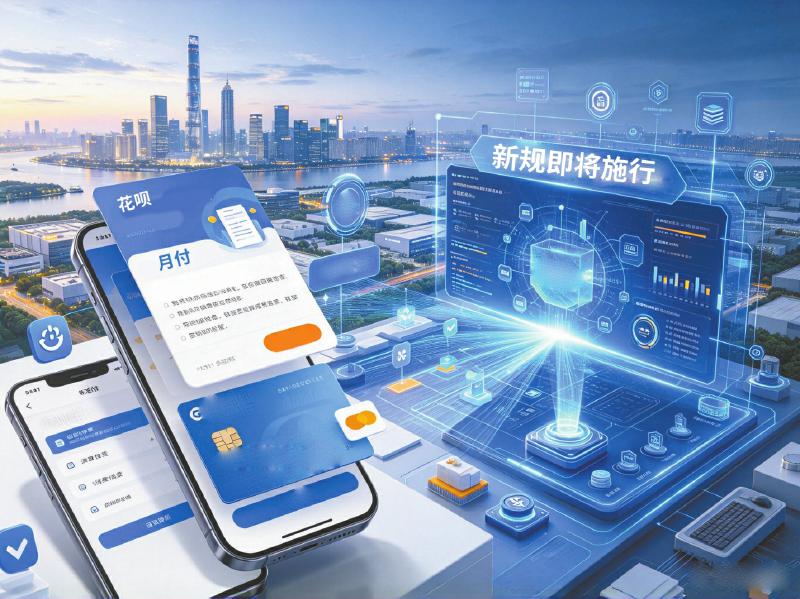
针对常规支付工具与保险、信贷等金融产品在支付页面出现混淆的问题,《办法》明确提及,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,也不得为上述产品提供营销服务。这意味着花呗、平台月付等消费信贷产品必须移出主支付列表,放置在独立专区,不得默认勾选、不能放在支付选项首位,也不能在付款页面用“立减”“免息”等话术诱导用户。
“支付平台有些默认信贷支付的选项很‘坑’人!平时手机骚扰短信很多,所以不常看。有一次突然发现一条提示还款的短信,距离截止日只剩几天,差一点就错过了还款日!”成都市民王先生向金融投资报记者分享了一次“惊险”的支付体验。“查了购买记录才发现,是几周前鼠标突然坏了,当时急着在网上买了新的,可能是操作太快,用了付款界面默认的信贷产品支付。本来只是一个几十块钱的商品,结果差点被搞得影响征信。”
《办法》实施日益临近,金融投资报记者查看多家支付平台发现,其收银页面的账户余额、银行卡等支付工具已与贷款等金融产品做出了相应的区分。
在营销话术方面,《办法》同样划定了“红线”:不得使用“低风险”“低门槛”“秒到账”“高收益”“低利率”“无成本”等诱导性用语,不得引用不真实、不准确或未经核实的数据和资料。
招联首席经济学家董希淼表示,此前部分平台将消费信贷产品与银行卡、零钱、余额等支付工具并列展示甚至默认勾选,用户可能在不知情的情况下“无感借贷”,进而过度负债。
值得注意的是,在新规落地前夕,社交平台上也出现了部分片面解读。诸如“花呗、白条不能付款了”“互联网平台禁止所有金融营销活动”等说法在一些社交媒体上流传,引发不少普通用户担忧。
有行业人士表示,上述说法属于误读,《办法》并非“一刀切”禁止信贷产品推广,而是精准聚焦“支付场景”这一特殊环节。相关条款的根本目的是切断支付工具与信贷产品在收银台页面上的捆绑,防止用户在几秒钟的付款决策中被“顺手”诱导借贷,从而保障消费者的知情权和自主选择权。换言之,在脱离收银结算的浏览、搜索等用户主动访问场景下,合规开展信贷产品的品牌传播仍具备操作空间。
平台密集整改 贷款中介齐删朋友圈
在营销主体资质方面,《办法》规定,营销人员通过公众号、直播、短视频营销金融产品的,应当使用经金融机构审核确定的网络营销内容。非金融机构从业人员不得通过直播、短视频、公众号等形式营销金融产品。
金融投资报记者注意到,面对即将到来的“大限”,头部互联网平台和持牌机构已密集展开整改行动。
有报道显示,腾讯近期开展金融广告全域排查,重点检查变相金融营销、披露不全、用语违规、无资质营销等四类问题,下架违规金融广告53条,封禁无金融资质账户3个。小红书发布平台首份《社区金融生态公约》明确,在小红书开展金融产品营销须先依法持牌,然后再通过平台专业资质认证,冒名、挂靠、租买资质等行为一律禁止,并明确禁止“承诺保本保息”“变相导流外站”等8类营销行为。近半年来,小红书处置违规评论超过477万条。抖音第三季度累计处置违规内容超过4.5万条,全面下线“理财师”黄V认证,完成6888名理财师认证的全量清退。针对违规跨境服务营销,抖音已处理1.5万余条相关内容。
支付端的整改同样迅速。目前微信支付、支付宝等主流支付平台已在收银页面将账户余额、银行卡等支付工具和贷款等金融产品做出区分,按照“银行卡”“支付工具”“信贷”“分期付款”等类别独立呈现。支付宝客服表示,花呗、余额宝后续仍可在支付宝正常付款,用户可按照实际情况选择不同资金渠道,不影响正常支付。
此外,被不少人吐槽容易“友尽”的朋友圈金融广告,也有望在新规影响下终结。《办法》明确,金融机构应当在金融管理部门许可的业务范围内开展金融产品网络营销。
有分析人士表示,除法律法规和规范性文件明确规定或授权外,金融机构不得委托其他机构和个人开展金融产品网络营销。诸如朋友圈发布海报、短视频讲解产品等行为均属于网络营销,已纳入监管范围。换言之,在《办法》实施后,金融机构也不能要求员工用私人社交账号进行打广告、冲业绩的操作,机构需要全权承担金融营销的管理主体责任。
不止银行等机构员工的朋友圈广告受限,“贷款中介集体删除朋友圈”也冲上了热搜。其中,“专家说助贷行业野蛮增长阶段已结束”“贷款中介这几天都安静了”等话题近日持续引发网络热议。
《办法》明确,除金融机构自身及合作的第三方互联网平台外,任何组织或个人不得开展或变相开展金融产品网络营销。国泰海通证券表示,未来,仅为资金方提供导流服务、非持牌的助贷平台被排斥在消费金融业务之外,而利用自己数据与技术,在合规范围内提供风险控制、用户分层、运营管理辅助服务的助贷机构更加符合监管要求。
此外,《办法》还首次对算法推荐“开刀”,明确应用算法推荐技术开展网络营销的,不得设置诱导金融消费者和投资者过度消费的算法模型。应用算法推荐技术向金融消费者和投资者进行营销的,应当同时提供不针对其个人特征的选项,或者提供便捷的关闭算法推荐服务的选项。
对此,有分析指出,金融机构不能再把营销内容创作、流量推荐策略完全交给平台,需自建营销内容审核体系,对短视频、图文、直播脚本、算法推荐规则做穿透式审查。
告别流量套利 强化核心竞争力
《办法》实施将带来的不仅是营销方式的调整,更是行业竞争逻辑的根本性转变。
广发证券分析认为,《办法》明确了金融产品网络营销的定义、适用范围、主体责任与监管要求,实现了对支付机构、银行、互联网平台及资管保险等各领域金融产品网络营销的统一规范和严格约束,旨在补齐线上监管短板、划定全链条合规红线,整体导向持牌经营、正本清源、严控乱象、保护消费者权益,预计银行系将重回零售金融渠道主导地位,零售金融业态有望迎来根本性重塑。
国泰海通证券表示,《办法》将对证券投资咨询行业、消费金融行业、支付行业均会产生深远影响。证券投资咨询行业严格执行持牌经营,严禁无牌非法荐股,有利于持牌证券投资咨询机构发展。同时,对相应公司的合规要求变高,在互联网平台进行运营与推广的营销人员必须具备资质。另外,支付与信贷脱钩将推动支付行业回归本源,提供合规、安全、高效的支付服务为支付机构的核心竞争力。
《办法》正式实施近在眼前,这场涉及银行、券商、基金、保险、支付机构、互联网平台的全面合规整改已进入冲刺阶段。正如业内人士所言,当行业告别流量套利时,金融服务的价值才会真正凸显。
-

数字版
-
02 焦点

