
-
新型电网站上“十五五”风口
顶层政策密集落地,三条主线值得关注
-
AI创意制图 卿子秀
□ 金融投资报记者 林珂
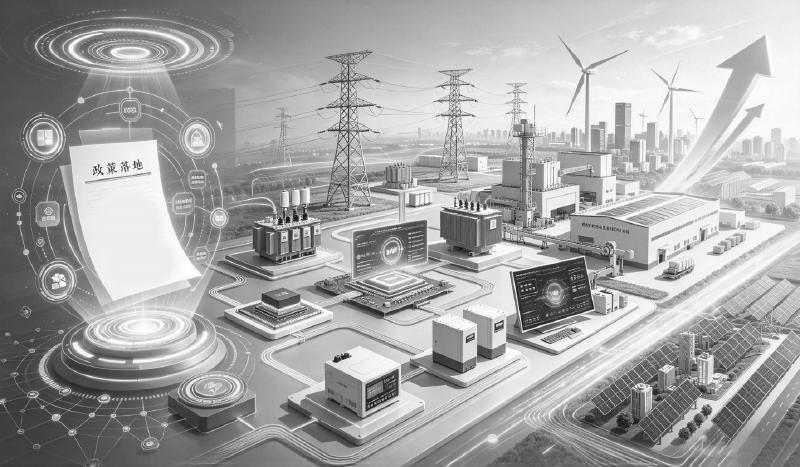
作为“十五五”时期“六张网”中的重要一环,新型电网既是能源转型的枢纽,也是稳投资的重要领域。
可以看到,国内电网投资正在进入“十五五”需求释放阶段,特高压及主网建设仍是核心支撑,同时在配电网升级、柔性构网、储能及算电协同等新领域有望贡献结构性增量。有行业人士表示,作为新型电力系统的核心枢纽与关键载体,新型电网已成为我国能源转型、“双碳”目标落地与能源安全保障的核心抓手,依托完善的顶层政策设计与持续加码的资金投入,行业正式进入规模化、系统化建设的黄金周期。
顶层政策的密集落地,为新型电网建设筑牢制度根基。新型电力系统建设“十五五”规划明确,2030年我国将初步建成新型电网体系,可支撑28亿千瓦以上新能源高效消纳,同时重点推进特高压输电通道建设、配电网智能化升级、省间电力互济体系完善、智能微电网布局等核心任务,并同步推进电力现货市场、容量电价机制改革,通过市场化机制激活电网调节能力。资金端层面,官方持续拓宽投资渠道,依托绿色债券、地方专项债、政策性金融工具等多元方式,引导国有资本、社会资本全方位参与新型电网基础设施升级改造,保障项目持续落地。
随着需求持续增长,政策有利扶持,新型电网建设周期将延续至2030年。有分析人士认为,电网投资具备高确定性、长周期的核心优势,叠加数字经济发展带动高端算力基础设施高可靠供电需求攀升,电力设备行业景气度将持续维持高位,行业板块具备长期配置价值。整体来看,新型电网作为能源领域新质生产力的核心载体,中长期发展空间广阔,后续随着政策、资金、技术持续落地,产业链有望持续迎来高质量发展机遇。
主题机会方面,国联民生证券分析师邓永康建议关注三条主线。第一是特高压“十五五”线路规划明确,进度确定性高。相关公司未来有望受益于特高压建设带来的业绩弹性,可关注平高电气、许继电气、中国西电。第二是配网侧投资占比有望提升。配网智能化、数字化为新型电力系统发展的必由之路,可关注国电南瑞、四方股份、国网信通、金智科技、国能日新、安科瑞、东方电子、恒实科技。第三是电力设备出海趋势明确。电力设备出海有望打开设备企业新成长空间,我国拥有完整的电力设备制造供应链体系,竞争优势明显,可关注金盘科技、明阳电气、思源电气、伊戈尔、华明装备、金杯电工、海兴电力、三星医疗、威胜控股、威胜信息等。
潜力股精选
平高电气(600312)
龙头再迎成长周期
公司是我国高压开关行业领军企业,核心业务覆盖中压、高压、超高压及特高压交直流开关设备的研发制造、销售安装和检修服务。2020年至2025 年,公司高压板块收入占比由42.4%提升至 62.3%,板块毛利率由15.07%提升至27.76%,业务结构持续向高附加值产品倾斜,推动利润释放快于收入增长。平安证券认为,特高压项目形成“‘十四五’结转兑现、‘十五五’新增接力”的连续梯队,叠加煤电、核电等大型电源建设以及海外电网扩容与更新需求,高压开关行业景气有望延续。公司作为国内特高压GIS核心供应商,有望充分受益于“十五五”电网资本开支扩张;叠加高压业务占比提升、在手订单逐步交付和内部提质增效,预计盈利能力继续改善。
许继电气(000400)
盈利能力有望改善
公司在国网特高压领域中标闽赣、湘粤等重点工程,甘浙、沙特中南柔直、巴西东北部直流等重大项目完成阶段性任务,为后续直流输电业务放量奠定基础。海外业务实现收入4.35亿元,同比增长71%,毛利率25.3%,同比基本持平;公司签订哈萨克斯坦光伏配套、智利直流换流站等项目,环网柜出口沙特、马来西亚等国家。技术端,公司完成CLCC换流阀样机设计,基于全国产芯片的柔直阀控设备在舟山柔直工程投运,并积极布局固态变压器等新业务方向。东吴证券认为,预计随着甘浙等高毛利直流项目逐步进入交付阶段且降价配用电订单交付完成,公司盈利能力有望大幅改善。考虑到特高压景气度延续,公司直流输电业务有望加速放量。
中国西电(601179)
持续巩固领先地位
公司电网市场份额持续巩固领先地位,上半年南网各批次集中招标中标占有率稳步提升,蒙网各批次招标占有率持续领跑。网外,公司深耕“五大六小”核心客户,中标多个框架项目,6家单位首次入围三峡集团短名单,运维检修业务规模同比显著提升。海外来看,国际设备直接出口同比大幅增长,多项产品成功进入意大利、沙特、摩洛哥等市场,斩获一批海外输变电、数据中心等重点项目,西高院取得阿曼输电公司第三方实验室资质。国金证券认为,公司加快新兴产业布局培育,发电机断路器项目成功裂变为子公司,固态变压器、构网级联储能变流器实现市场应用新突破。作为一次设备龙头,公司在国网总部集招份额领先,海外市场产品渠道布局领先,充分受益于国内主网加速扩容、海外电网投资提速。
国电南瑞(600406)
受益于电网智能化
公司业绩保持稳定增长态势,上半年新签合同 456.33 亿元,同比增长28.79%。国内市场稳步增长,电网内市场份额持续提升,落地渝黔柔直背靠背等重大项目。电网外业务快速突破,中标酒钢储能、云南滇中引水工程等重大项目,发电、市政公用领域市场份额均实现大幅增长。国际市场势头强劲,新开辟吉尔吉斯斯坦、摩洛哥等国别市场,海外业务成为新增长引擎。国联民生证券认为,公司是国内智能电力设备龙头厂商,优势产业根基不断稳固,新一代调度全面推广,现货市场、新一代集控持续引领行业,新一代供电服务指挥系统完成试点上线。未来将持续受益于电网智能化、“双碳”等政策持续推进。
四方股份(601126)
海外开拓效果明显
公司具备一体化协同方案供应能力。依托深厚的技术基础、中高压直流工程经验积累与持续八年的SST相关技术迭代,并将源网荷储协调控制、电网安全稳定控制等技术延伸至AIDC,构建了硬件平台、控制架构、算电协同等独特优势,形成了“SST+储能+绿电消纳”一体化协同方案,并设立四方数智子公司,率先推出面向AIDC场景的SST产品,成为下一代AIDC新型供电解决方案的先行者。国联民生证券认为,上半年公司国内业务实现营业收入41.89亿元、同比增长7.02%;海外业务实现营业收入2.90亿元、同比增长183.21%。国内业务稳步增长同时,公司海外市场开拓效果明显。整体来看,作为二次设备优质企业,公司网外业务、海外业务等逐步贡献增量。
国能日新(301162)
核心业务稳健增长
公司上半年新能源发电功率预测产品收入1.98亿元,收入小幅下滑主要受2025年同期新能源行业抢装以及分布式“四可”政策形成硬件采购需求高基数影响。但公司核心业务功率预测服务收入1.19亿元保持稳健增长。截至上半年末,服务新能源电站数量较年初净增298家,总计6327家,用户留存比例依旧保持较高水平。华源证券认为,公司上半年创新产品实现营收2634万元,同比增长62.96%,实现快速增长。其中,电力交易产品收入达到729万元,同比增长57.3%。电力交易产品目前已在多个现货开展省份完成研发工作,并在部分电力交易客户及公司托管运营项目应用,后续有望伴随国内电力市场化进展加速,成为公司一大重要增长极。
安科瑞(300286)
盈利能力有望修复
公司加速构建全产业链产品体系,围绕SST固态变压器、英伟达主推的800VDC配电架构、液冷配套等前沿方向加速研发,并积极推进CE、UL国际认证。华泰证券认为,目前公司核心监控系统已通过头部企业实测,母线产品稳定供货头部服务商,多款新品进入试产、迭代及海外测试阶段,预计2026年至2027年可实现试点应用与样机落地。英伟达800VDC架构推动数据中心配电体系变革,整体来看,公司凭借与头部客户联合开发的先发优势,加速新业务兑现,看好公司数据中心相关业务长期成长空间。当前,公司利润承压主要系战略投入与原材料成本所致,随新业务规模化放量,公司盈利能力有望逐步修复。
金盘科技(688676)
订单创下历史新高
公司第二季度实现营收20.33亿元,同比增长12.22%,环比增长33.5%;实现归母净利润1.9亿元,同比增长20.62%,环比增长69.22%;实现扣非归母净利润1.87亿元,同比增长 26.49%,环比增长86.66%。上半年公司业绩稳健增长,第二季度盈利弹性明显释放。国海证券认为,上半年公司新签销售订单74.93亿元,同比增长69.31%。数据中心领域新签销售订单38.69亿元,同比增长336.25%。海外新签销售订单41.90亿元,同比增长270.69%。上半年末公司在手订单106.97亿元,创历史新高,同比增长41.87%。随着美国产能爬坡与AIDC 需求共振,收入确定性与盈利弹性或有保障。
明阳电气(301291)
海外业务持续突破
面对下游需求的结构性变化,公司主动调整经营策略,将资源重点聚焦于国内数据中心与海外市场两大高景气方向。主动优化业务结构,提升抗风险能力。预制舱电力模块产品方面,公司将变压器、开关设备、保护控制及辅助系统等核心电气设备集成于标准舱体内,具有占地面积小、施工周期短、环境适应性强、快速部署等特点。凭借上述优势,公司预制舱电力模块产品已广泛应用于数据中心项目,满足了数据中心对配电设备高可靠性、快速交付和紧凑化设计的要求。国泰海通证券认为,公司积极推进全球化战略,打造跨境产能布局,重点聚焦北美、南美、欧洲等高价值量核心市场,为海外电力设备、数据中心等业务的规模化发展奠定了坚实的市场与产能基础。
思源电气(002028)
受益于行业上行周期
公司是输配电行业中少数几家同时具备电力系统一次设备、二次设备、储能及电能量治理相关设备研发、制造和解决方案能力的企业之一。分产品来看,开关、变压器类业务收入增长较快,毛利率平稳增长。储能系统及元件类业务收入增长迅速,毛利率实现较大增长。此外,海外业务收入占比创半年度新高,业务已覆盖全球100多个国家和地区,并成功切入发达市场顶级电网运营商供应链,全球化布局取得阶段性成果。中航证券认为,公司持续加强研发投入及新产品开发力度,上半年的研发投入同比增长19.4%。在持续提升现有产品竞争力的同时,公司也在加大前瞻性技术投入。整体来看,公司海外市场积极开拓和新品类的稳步推进,国内电网主业稳扎稳打,有望受益于全球电网投资步入上行周期。
-

数字版
-
05 专题

