
-
“长牛”近四年 11只银行股上演翻倍行情
-
□金融投资报记者 陈雨禾
在A股市场接连调整的背景下,近日持续上涨的部分银行股再次成为市场关注的焦点。仅在本周,就有工商银行、建设银行、中国银行、交通银行、中信银行等多只银行股股价刷新历史新高。在近期政策面消息不断,且三季度业绩披露季即将到来之际,四季度银行股的表现备受投资者关注。
银行股股价频频创出历史新高
具体来看,在国有行中,建设银行的收盘新高、盘中新高均在本周前三个交易日被刷新,10月14日报收11.4元,盘中触及11.55元的历史高点;工商银行、中国银行也新高不断,10月14日盘中股价分别触及8.54元、7.15元的历史高点;交通银行也在13日、14日接连刷新历史新高,最新股价定格8元。
股份行中,中信银行股价在10月13日盘中触及9.35元的历史高点,并在12日、14日均以9.27元报收,为历史最高收盘价。
有市场人士表示,近期银行股股价频创新高背后,一方面是资金在市场不确定性上升时出现一定的风格切换,从过热的科技板块逐渐转向银行等防御性资产;另一方面,随着近年来政策面持续加码,银行净息差逐步企稳,业绩表现稳健,再叠加低估值、高股息等特点,对稳健资金的吸引力开始持续增强。
在宏观层面,仅在近几个月,就有8家金融央企合计增资3600亿元、六大行宣布提升中期分红率等消息引发关注。10月19日,2026金融街论坛年会即将开幕,“一行一局一会”负责人将集中发声,其对货币政策、金融监管和资本市场改革的表述将成为重要的投资指引。
近4年来板块累计涨幅接近70%
拉长时间线来看,本轮银行股行情自2022年底以来开始走强。Wind数据显示,自2023年初至2026年10月14日收盘,A股市场银行股的整体累计涨幅接近70%,远超同期累计涨幅分别约为20%、10%的上证综指与深证成指,且在多数年份均跑赢大盘。
有分析指出,自2022年11月证监会提出探索建立中国特色估值体系后,作为长期破净的“中字头”板块,估值修复逻辑明显向银行股迁徙,为银行PB提供了“安全垫”。叠加银行板块PB长期处于历史低位,股息率则持续稳居4%至6%,远超10年期国债收益率。因此在“资产荒”、无风险利率下行的背景下,银行股的类债属性持续吸引着稳健资金布局。
分类来看,国有大行是最大“赢家”,而部分股份行、城商行、农商行涨幅同样较大。
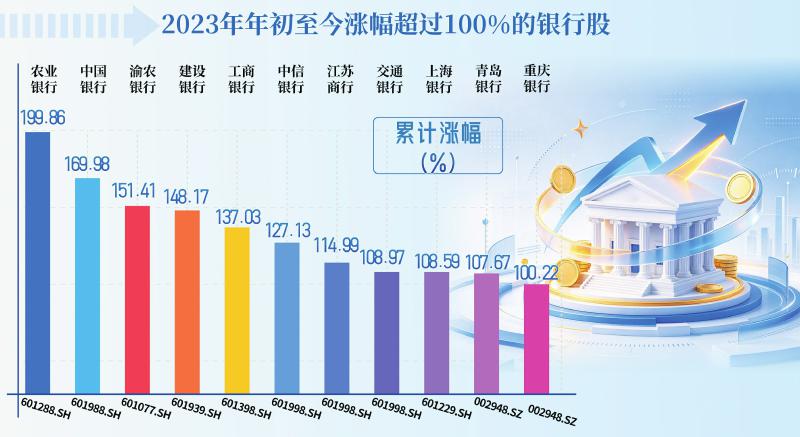
数据显示,自2023年初至2026年10月14日收盘,A股市场42家银行股中,共有11家股价翻倍。其中,国有行中的农业银行累计涨幅居首,接近200%,而中国银行、建设银行、工商银行、交通银行累计涨幅也均超过100%。
此外,股份行中的中信银行涨逾120%,农商行中的渝农商行涨逾150%,城商行中的江苏银行、上海银行、青岛银行等均涨逾100%。
随着“金融强国”战略的实施,主流机构的观点认为,银行板块作为金融体系的核心枢纽,有望打开长期增长空间。
三季报业绩数据成关注焦点
申万宏源证券表示,银行股具备盈利稳定、经营稳健、股息率高的稀缺属性,高股息优势持续凸显,是险资等中长期资金青睐的优质红利资产。基于银行报表改善的持续性、部分银行中期分红落地、耐心资本布局再催化,预计四季度A股银行板块有望再迎估值修复,维持板块估值中枢再上移的判断。
与此同时,银行股即将陆续披露的三季报业绩数据,也成为了机构关注的焦点。
中金公司预计,年内银行股行情有望延续,支撑因素包括业绩走势平稳、国内利率预期稳定、市场风格保持相对均衡、年底中期分红落地等。建议关注股息与业绩兼具的头部区域行,包括江苏银行、南京银行、渝农商行等,基本面稳健且分红率提升的国有大行,以及招商银行等业绩平稳、股息率较高的头部股份行。
国信证券表示,10月及12月的重要会议是观察政策加码力度和次年经济工作方向的关键窗口,若政策推动盈利上修,行业将有望迎来“戴维斯双击”。操作方面,四季度银行板块仍具配置价值,选股上宜兼顾股息价值与业绩弹性。在低利率环境下,高股息银行具备长期配置价值,底仓优先选择分红稳定、资产质量稳健、股息率有吸引力的银行;若政策加码、复苏预期升温,则在保留高股息底仓的基础上,增配业绩高弹性个股。
-

数字版
-
01 要闻

