
-
“十五五”算力网建设提速 国产算力产业链被集中看好
-
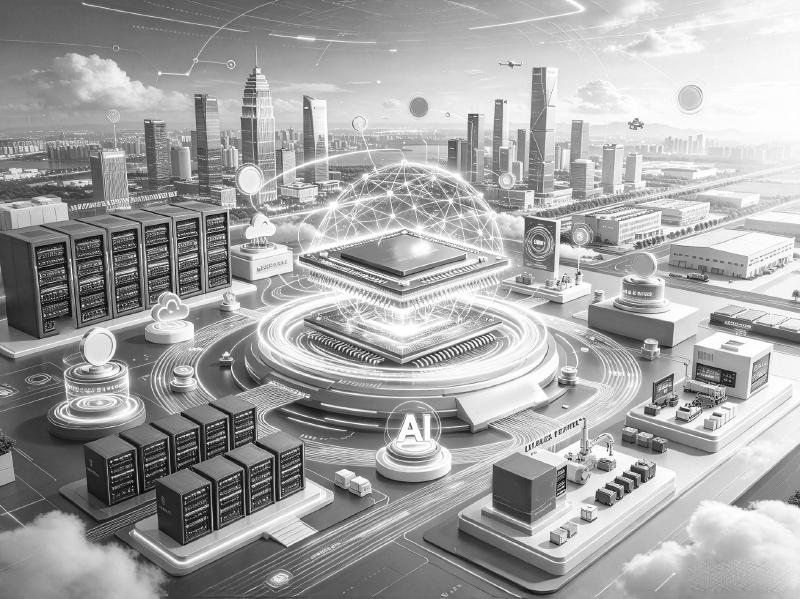
AI创意制图 卿子秀
□ 金融投资报记者 林珂
在“十五五”期间“六张网”的宏大蓝图中,算力网被赋予了极高的战略定位,业界形象地将其称为“算力版的国家水网、电网”。通俗地讲,算力网就是将分散在全国各地的数据中心、超算中心、智算中心用高速网络连接起来,按需使用,让用算力像用电一样方便。算力网建设主要包括算力生产、传输调度、能源支撑和行业应用等环节,具有需求增长快、市场化程度高、技术要求高等显著特征。它不仅是数字经济发展的底座,更是连接数字经济与实体经济的关键纽带。
当前,我国算力网建设正加速推进,空间布局已基本成型。在我国算力版图方面,目前已形成以8大国家算力枢纽、10个国家算力集群、3个算电协同发展区域为重点的“8+10+3”算力空间布局。这一布局有效统筹了东部算力需求与西部能源优势,为跨区域算力协同奠定了基础。从最新运行数据来看,算力供给能力呈现爆发式增长。截至今年3月底,已建成的智能算力规模相当于去年同期的2.5倍,这一增速凸显了人工智能大模型爆发带来的强劲需求。与此同时,算力调度体系逐步成形,全国一体化算力网监测调度平台已接入全国约七成智能计算资源,这意味着跨区域、跨主体的算力统筹调度能力正在实质性提升,为“东数西算”和算力普惠化提供了重要支撑。
算力网作为新型基础设施的核心组成部分,其投资拉动效应和产业带动作用不可小觑。据测算,包括AI服务器、高速光模块、算力调度平台等信息设备和土木建筑工程等在内,算力网直接投资将达到万亿元量级。
国联民生分析师吕伟分析,算力网建设在“十五五”万亿级别直接投资的政策驱动下进入加速落地期,叠加国产算力公司业绩高增与大厂资本开支持续加码,国产算力景气度有望延续。建议关注国产算力链上的寒武纪、海光信息、云天励飞等;超节点及算力网等算力服务提供商如浪潮信息、软通动力、紫光股份、中国长城、神州数码、思特奇等;算力租赁方向的宏景科技、协创数据、利通电子、行云科技、智微智能等标的。
在《信息通信行业发展“十五五”规划》及相关政策推动下,算力网建设有望持续深化,全国算力基础设施将由单点扩容向多层次布局和一体化调度演进。万联证券分析师夏清莹也表示,随着算力规模扩张、算网融合深化及骨干光纤网络建设推进,跨区域算力传输需求有望持续增长,叠加关键技术装备自主可控趋势,有望进一步提升国产光互联设备及核心器件的渗透率和市场份额。中长期视角下,继续把握AI算力产业链。
在光通信领域,中际旭创、新易盛、亨通光电、光迅科技、光库科技、源杰科技、仕佳光子等标的被机构普遍看好。
潜力股精选
寒武纪(688256)
受益于行业需求攀升
公司上半年实现营业收入59.96亿元,同比增长108.13%;实现归母净利润23.11亿元,同比增长122.61%。业绩大幅提升主要受益于AI行业算力需求的持续攀升,公司凭借产品竞争力持续拓展市场,带动收入和利润同步高增长。国联民生证券指出,公司对GLM-5.2实现Day0适配,并持续适配Qwen3-Next、Qwen3-VL、HunYuan、LongCat等主流大模型。作为国产AI芯片龙头,公司积极研发新一代智能处理器微架构和指令集,推动智能芯片及加速卡在互联网、运营商、金融、能源等多个重点行业持续落地。考虑到公司与国产头部大模型适配加深,将有望进一步打开公司成长空间。
海光信息(688041)
“双芯”竞争优势显著
公司2026上半年营业收入同比增长 66.52%,归母净利润同比增长49.69%。公司在人工智能大模型加速迭代、AI Agent应用规模化落地、国产化进程迈向商业化应用的多重驱动下,牢牢把握行业战略发展机遇期,深耕主营业务,经营业绩保持良好增长态势,行业领先地位进一步巩固。平安证券指出,公司上半年研发投入26.52亿元,同比增长55.05%,研发投入占营业收入比例29.15%。在高额研发投入的加持下,公司持续进行产品迭代与技术储备,取得显著成果。作为国产算力核心标的,公司CPU、DCU双芯差异化竞争优势显著,国内市场竞争力较强,在AI算力基建需求旺盛的外部环境下,公司业绩有望维持稳定增长。
云天励飞(688343)
业绩或迎来快速增长
公司在云端推理场景大算力芯片研 发 上 , 规 划 了 DeepVerse100P、DeepVerse100D、DeepVerse100L 三款芯片,分别针对大模型推理中Prefill、Decode和DecodeFFN环节的负载特征进行专用优化。AI软件栈上,公司完成 了 面 向 GPNPU 平 台 的 DeepSeek-V4系列模型关键机制适配验证、腾讯混元新一代大语言模型Hy3模型结构接入与关键推理链路功能验证及其他主流大语言模型和多模态大模型等的适配验证。国联民生证券指出,公司多方向开拓AI市场,通过企业级、消费级、行业级三方向渠道开拓,销售额增长显著。后续随着自研芯片及相关产品在云端推理市场落地,公司营收有望迎来快速增长。
浪潮信息(000977)
具备业绩超预期潜力
公司坚持“多元算力”战略,已经与20余家国产AI芯片厂商合作,AIStation软件平台实现30余款国产AI芯片兼容纳管。公司发明的“多元开放算力架构”,可帮助服务器系统研发周期缩短至6—8个月,为产业节约数十亿元研发成本。自2025年以来,多家互联网厂商已陆续发布自研超节点架构。国海证券指出,“推理+国产算力”双轮驱动中国AI景气向上,超节点OEM龙头或迎“营收+净利率+估值”三击。基于上半年业绩的大幅增长,以及下半年超节点规模化交付等催化,公司全年业绩具备持续超预期的潜力,成长动能强劲。总体来看,全球AI资本开支持续扩张,叠加算力平台持续迭代,公司完善的全球化布局有望充分把握全球算力市场增长机遇。
软通动力(301236)
算力运营新空间打开
公司是国内领先的全栈智能化产品与服务提供商,由传统IT服务商向“软件、硬件、算力、模型、应用”一体化平台迈进。公司长期深耕ICT、互联网、运营商、金融、高科技与制造等行业。在完成同方计算机及智通国际相关业务整合后,业务形态由人力密集型软件服务向软件服务、计算硬件和智算运营三位一体转变。东吴证券指出,6月公司“词元工厂计划”首个标杆项目北京壹号词元工厂在京点亮,一期每日Token产能达到1.4万亿,并开源面向智能体长时运行场景的词元工厂性能基准及LoadGen2.0评测框架。项目通过算力调度、KVCache复用、全栈观测和推理工程优化,将底层硬件转化为具备明确服务质量、可弹性扩展的Token供给。
宏景科技(301396)
租赁业务加速发展
公司抢抓AI应用规模化落地机遇,打造高效能Token工厂,以标准化、可计量、高性价比的Token产能为核心产品,提升每瓦电力Token产出效率与成本竞争力;加快全球算力节点布局与跨境通道建设,组建本地化服务团队,推动Token与算力服务规模化出海,构建覆盖全球的智能算力交付网络,实现算力价值全球化释放。国联民生证券指出,公司作为互联网大厂云出海先锋,凭借其算力调优、组网技术与供应链整合能力,成为大厂云出海生态的关键合作伙伴,并在东盟等重点市场取得项目突破,已经展现出显著卡位优势,有望持续受益于互联网大厂云出海进程;同时,公司前瞻布局Token工厂模式,有望优化收入结构,实现更好的盈利能力。
协创数据(300857)
产业链协同布局
公司拥有充足的算力资源,由FCloud平台实现统一纳管和调度,目前已形成数十万卡级集群的规划建设、网络组网和运营管理能力,且FCloud平台已接入超过50种开源大模型。同时,公司围绕具身智能、智慧零售、生物医药、模型服务等场景,构建了专业化应用矩阵。此外,公司长期深耕数据存储赛道,现阶段在巩固消费级产品的同时,持续推动产品向企业级SSD、企业级内存及分布式存储方向延伸。山西证券指出,公司作为国内领先的智能算力及数据存储综合服务商,深度受益于AI算力基础设施建设浪潮。智能算力业务爆发式增长验证公司战略转型成效,GPU服务器运维能力的突破有望持续打开成长天花板。考虑到公司在手订单充沛及毛利率持续改善,看好公司的中长期发展前景。
中际旭创(300308)
盈利能力有望增强
公司增长主线已从单一 800G放量,逐步变为800G持续高景气、1.6T加速接力、硅光渗透提升和交付能力强化共同驱动;同时,光模块、硅光模块技术储备、量产能力最优,未来将充分受益AI算力浪潮下的增量市场。太平洋证券指出,高速光模块是公司当前最核心的业绩驱动,800G与1.6T构成公司高端产品放量的主线。海外重点客户需求和订单保持较快增长,800G等产品出货持续增长,1.6T产品自2025年三季度开始向重点客户出货,后续上量节奏进一步加快。与此同时,硅光方案在800G和1.6T产品中的占比持续提升,叠加高端产品比重增加、产品工艺优化和良率提升,公司在高端光模块环节的盈利弹性和客户黏性有望进一步增强。
新易盛(300502)
放量节奏或将加快
公司上半年光互联产品实现收入208.83亿元,同比增长100.59%,销量为1119万只,800G及以上速率光模块占比提升带动均价上行。其中,实现境外销售973万只、实现收入204.6亿元,由此测算境外销售均价约为2103元/只;境外收入占比约为97.8%,境内光互联收入约为4.23亿元。国金证券指出,公司上半年研发投入为4.4亿元,同比增长31.85%,占营业收入2.1%,报告期内新增授权专利17项,累计授权专利177项。作为全球首批量产并交付1.6T光模块产品的公司,高速率光模块产品销售占比持续提升。1.6T光模块二季度出货量较一季度明显增长,预计第三、四季度起放量节奏将进一步加快,硅光产品份额持续提升。
亨通光电(600487)
产品价格上行有支撑
公司业绩延续高增长趋势,受益于人工智能的快速发展及数据中心资本开支的持续加大等因素,光通信市场需求增长、价格上涨,带动公司业绩增长。需求端,AI数据中心、无人机光纤制导、海外通信建设持续拉动光纤需求;供给端,光棒作为光纤核心上游环节,技术壁垒较高、供给弹性有限,供需缺口有望支撑价格上行,预计2027年光纤价格仍有望维持高位。东吴证券指出,AI数据中心业务是目前公司最核心的战略方向之一,公司的光纤光缆产品已大批量应用于国内外数据中心;同时,基于公司与多家头部AI数据中心客户签署的长协订单需求,公司计划对内蒙古基地光棒产能在一期基础上提升1.5倍,以满足日益增长的AI 需求。
-

数字版
-
07 综合

