
-
从“高柜台”到“社区店” 典当不只是拿货放款的生意
——专访四川省典当行业协会会长何勇
-
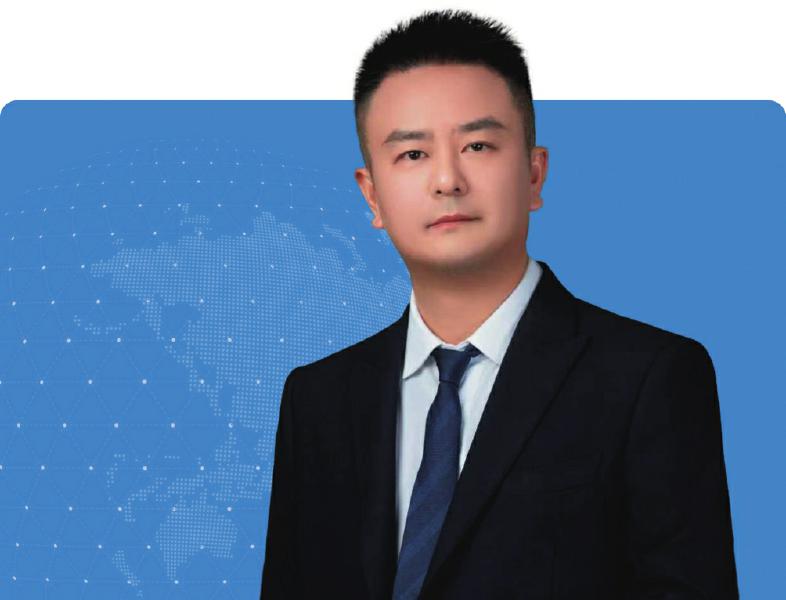
四川省典当行业协会会长何勇。资料图
□ 何颖 金融投资报记者 黄凌屹
典当行,在很多人印象里是“高柜台、当东西、应急借钱”的地方。近年来,典当行业的监管格局发生了根本性变化——行业主管部门从商务部门转为地方金融管理部门,典当行被正式纳入地方金融组织体系。与此同时,一场全国范围的地方金融组织“减量提质”整治行动正在推进。2026年上半年,四川省持牌典当行共200余家,行业生态持续优化。
监管变了,环境变了,身处其中的从业者感受最深。在如今房地产典当业务收缩的背景下,典当行该如何转型?又如何真正走向市民,回归本源?带着这些问题,金融投资报记者近日采访了四川省典当行业协会会长、博信昌典当行负责人何勇。
“回归本源”,不是说不做房产
金融投资报记者:说起典当行,很多人对它的印象都来自影视剧。在您看来,典当行到底是做什么的?和街边的寄卖行、二手店有什么不一样?
何勇:典当其实是一个非常古老的行业,在中国有上千年历史。中华人民共和国成立后,典当行业一度中断,直到1987年,第一家典当行在成都诞生,这个行业才重新恢复。所以,成都与典当行业很有渊源。
典当的本质就是“以物换钱”。老百姓拿一样东西来,我们评估它当下的价值,然后放一笔短期资金,约定时间赎回,这就叫“当物”。
当物,可以是房产、机动车,也可以是包包、手表、首饰、黄金、贵金属、数码产品等。跟老百姓生活贴近的,我们叫“民品”。如果客户到期不赎回,“当物”就成了“绝当”,典当行可以依法处置。
寄卖行、二手店主要做贸易,低买高卖赚差价,不能做资金借贷。典当行和寄卖行、二手店最大的不同,在于典当行是持有金融牌照、受金融管理部门严格监管经营的地方金融组织,做的是借贷业务,合规要求更高,收费、流程、风控都更规范。
金融投资报记者:就四川来看,现在典当行业整体情况怎么样?有哪些新面貌?
何勇:四川典当企业数量在全国属于中上游水平。高峰时,全省有300多家,现在有200多家,成都典当企业数量占45%左右。全省平均注册资本约2500万元,以民营为主,融资渠道相对有限,经营体量不大。
过去很多典当行以房产业务为切入点,因为中国家庭重资产主要集中在房产。随着房地产市场的调整,传统房产业务占比也在变化,处置周期、价格波动等都带来新考验。
所以,典当行业现在提“回归本源”,不是说不做房产,而是把民品、机动车、贵金属、数码产品等这些短小快灵的业务做深做精。有条件的同行,也在探索供应链应收账款质押、大宗商品仓储质押、知识产权、商标质押等。同时,典当行业从业人员也逐步向年轻化、专业化转变。不少人还有银行、证券等金融从业履历或专业鉴定检验等专业背景,合规和风控意识比过去强了。
做的是应急生意,但快不等于乱
金融投资报记者:您作为省典当行业协会会长,请问协会平时是怎样帮助会员的?与监管部门怎样配合?
何勇:2019年典当行业监管职能从商务部门划转到地方金融管理部门,正式纳入地方金融组织体系。对典当行的监管逻辑变了,从侧重贸易流通转向风险防控与规范治理并重,合规要求明显提高。很多典当企业一开始不适应,觉得以前不做年度审计也能过,现在不行了。
协会的重要工作,就是帮助典当企业把政策讲清楚、把要求说明白。我们组织培训,分管理层面和业务层面,包括合规、财税、鉴定等,不仅请监管部门的同志来讲,也请有经验的同行来讲。让典当企业知道,合规是要让真正想做事的机构留下来。而在服务方面,我们主要是带着典当企业走出去、学回来。比如组织会员去外省交流,学习民品典当、民品鉴定、社区服务等方面的先进经验。
监管部门人手有限,既要管小贷,也要管典当等地方金融组织,还要处理大量行政事务。协会就协助年审、调研走访、变更增资、股权变更等工作,站在客观公正的角度反映真实情况,提出合理建议。比如在“减量提质”过程中,哪些是“失联”“空壳”机构?哪些是暂时经营困难但有意愿继续做的机构?协会比较了解,可以为监管部门提供参考。
我们也配合监管部门推进行业标准、团体标准建设,报监管部门审批、会员大会公示后执行,再配合年检对典当行进行评级。评级高的,在年检频率、政策倾斜上给予支持;评级低的,加强走访辅导,帮助企业稳健合规经营。
金融投资报记者:典当企业的经营发展,离不开合规和服务。那么,在保护客户、处理投诉方面,协会有没有一些实在的办法?
何勇:我们要求同行把服务做细。客户来了,不管是当一块表,还是当一套房,都要一视同仁。有的客户虽然单笔金额较小,但其背后可能有更大的需求。典当行做的是应急生意,客户急,我们就要快,但快不等于乱。合同、收费、流程都要明明白白,让客户心里有底。合规经营、真诚服务,才是行业长久的口碑。
典当行的经营理念变化很大,不再是什么生意都做。比如客户拿东西来,我们要做形式审查和实质审查,核查当物来源、发票、身份信息。如果说不清当物来源,或者非本人来当,尤其是现在电诈风险高,有人让朋友代转款,我们就要核查身份、电话实名,转款人还要签承诺书。
像遇到疑似诈骗、涉赃等情况,我们宁可不做,也要保护客户资产安全。因为典当行的钱,95%以上是股东自有资金,放出去收不回来,是实打实的损失。
在客户权益保障方面,协会一直有投诉机制,企业合同里也印有投诉电话,客户遇到问题可以第一时间反馈。很多矛盾的本质是沟通不畅、态度问题。我们内部先接住,给客户解释清楚,就能避免产生次生矛盾。下一步,协会还考虑成立调解中心,替监管分担部分投诉调解职能,把矛盾化解在行业内部。
让老百姓在资金急缺时有一条路可选
金融投资报记者:不少同行提到,要让市民真正了解典当行,还有很多路要走。请问协会在这方面做了哪些工作?
何勇:每年9月金融宣传周,协会都会配合省、市金融监管部门,联合财政局、派出所等相关部门进社区。去年我们在成都青羊区苏坡社区搞活动,今年9月底在南充办了活动,开展金融知识宣传与典当行业科普,就业务流程、服务内容和风险防范等方面解答群众疑问,让公众在面对面交流中了解典当服务,也让典当行业宣传更加贴近群众生活。
我们也鼓励典当行同仁利用自身的专业鉴定优势,提供真假鉴别、品相判断、基础估价等方面的知识讲解,像黄金、名表、数码产品这些产品品质都是大家比较关心的,也可以顺便介绍典当流程和收费标准。大家要依法合规经营、提升专业服务水平,以服务小微、便民利民的实际行动,树立规范、专业、可信赖的行业形象。
我们还鼓励典当企业从写字楼搬到临街门店,实现门店化、亲民化、现代化。不要高柜台一摆,让人不敢进。时间长了,老百姓对典当行的认知和信任就会慢慢提升,让大家知道典当行是正规持牌机构,不是影视剧里的“当铺”。
金融投资报记者:您提到典当行要门店化、亲民化,您作为成都博信昌典当有限公司负责人,自己的店铺在这方面是怎么做的?
何勇:我们目前有三家门店,2021年开始探索典当业务社区化,倡导“零距离”服务。典当业务往往单笔金额小、客户急,如果为了几千几万元跑一两个小时,成本太高。所以,我们按东南西北布局,申请了两个阶段性销售点,一是做绝当品快速处置、回笼资金等工作,二是做社区典当知识宣传和客户连接等工作。
在服务上,我们的理念就是尊重客户,给客户提供良好的典当体验。比如我们在2022年修订合同,把客户放在“甲方”位置,从业务形式和实操角度把客户利益放在第一位,让客户深度认识典当行业,也让客户愿意与典当行业打交道。
同时,在经营中,我们提出要做一家服务有温度的典当行,“急客户所急,想客户所想”。我们曾遇到成华区的一位客户,其拿价值100多万元的房子要典当30万元,但资金用途与客户描述的实际情况存疑,我们判断客户可能被骗,随即采取措施并通知其家人,最终阻止了诈骗行为。还有一对从内江到成都制作铝合金门窗加工的夫妻,其子大学刚毕业就被诊断为急性肾衰竭,急需 60万元手术费,要钱“急”,等着钱救命。于是我们在周末加班放款,确保其子能如期赶上手术时间。后来,这对夫妇不仅及时出售房子并按时还款,还给我们送来感谢的锦旗。
在我们看来,典当不只是做笔拿货放款的生意,也是让老百姓在有资金急缺时有一条路可选。
-

数字版
-
02 焦点

