
-
市场弱势探底 侧重安全防御
-
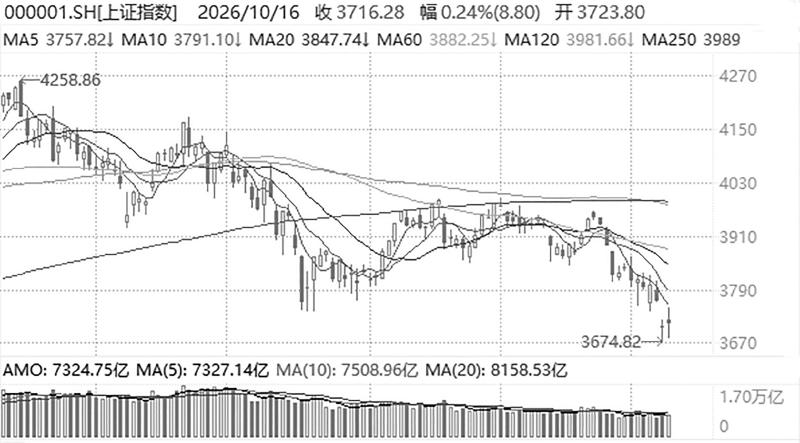
上证指数日K线图
□ 申万宏源证券研究所 钱启敏
近期科技股更多还是和三季报业绩相互印证,成长性好、达到预期的走势相对稳健,不及预期的可能会有补跌。传统蓝筹股由于估值低、业绩稳、股息率较高,已经成为存量资金避风港,或许在下一轮行情出现之前,价值蓝筹将会相对胜出。
本周A股市场先盘整后下跌,主要下跌行情则出现在周四,多个指数均创出阶段性新低,周五虽企稳回升,但仍以修复性为主,且下午再次冲高回落。从全周表现来看,市场总体呈现弱势探底格局。
首先,周四的下跌存在内外联动因素,例如本周三晚间美股普跌,纳指跌幅接近2%,周四率先开盘的日韩股市快速下跌,其中韩股盘中再次熔断,对随后开盘的A股有联动影响。另外,近期A股市场自身持续疲弱,深成指、“双创”指数纷纷跌出阶段性新低,上证指数虽勉强保持在3800点徘徊,但在反复拉锯和僵持后,多方力量逐渐不支。此外,盘中热点相对匮乏,缺乏稳定盘面的“支点”,也导致成交量逐渐萎缩,观望气氛日益浓重,于是不进则退。因此从整体看,周四的大跌是内外因素叠加的结果。实际上,笔者在上周就提示过相应风险。因为十月份“开门不红”,周五又是先跌后涨,下午虽然翻红,但“正负零”之后就一路横盘,欲振乏力,更像是市场对周末管理层座谈会相关消息的提前反应。
从目前看,在没有出现新的有效变量之前,行情仍将维持弱势格局,上证指数大概率下移一个箱体运行,即在3600—3800点区间弱势震荡。目前看来,市场一是缺乏稳定且持续的热点,科技股在内外分歧巨大的影响下仍将动荡,难以在短期内形成合力和向上趋势。蓝筹股虽然有稳定基础,但主要承担稳市场作用,在上攻方面想象力有限,低波动是其主要特点之一。二是市场人气在持续弱化、散淡后,资金注意力发生转移,想重新凝聚并提升市场“温度”需要一个过程和周期,也需要一个理由。下一个理由或许是明年春季行情,但那要等到今年11月份至12月份,现在还早。三是随着行情下跌,市场缺乏机会,也缺乏增量资金进场,在存量条件下,目前市场交投逐渐萎缩,难以形成放量走强的局面。随着年底临近,年终结账也将受到关注。因此十月份如果没有新的有效变量出现,那么目前的弱势震荡、不断向下考验支撑的格局仍将延续。“双创”指数更是受到外围市场的影响,不确定性相对更大。从关注点看,国际市场可关注地缘政治局势以及全球通胀、美欧利率等走向。从A股内部来看,热点和成交量十分重要,有热点才会有放量,而热点是“一次性”“炒作性”“题材性”热点,还是有实体做支撑的长赛道等,都需要持续关注与考量。
从热点看,科技股整体以下跌为主,CPO、PCB板块即便出现反弹反复,整体重心仍在下移,持续消化此前机构高度抱团带来的副作用。目前,龙头公司的股价虽有大幅调整,但以此为起点,要启动新一轮行情,价格还是偏高,缺乏想象力。因此近期科技股更多还是和三季报业绩相互印证,成长性好、达到预期的走势相对稳健,不及预期的可能会有补跌。传统蓝筹股方面走势相对平稳,部分银行股还创出历史新高。这些板块由于估值低、业绩稳、股息率较高,已经成为存量资金避风港,或许在下一轮行情出现之前,价值蓝筹将会相对胜出。当然,作为低波红利板块,其想象空间有限。投资者心态要平,以“不求有功但求无过”的心态应对,坚持中期持有,效果可能会好一些。其中,业绩稳定、具备持续现金流的行业,如银行、保险、证券等大金融板块,大家电,高速公路等公用事业,以及相关ETF产品可适当留意。本周五军工板块虽有所表现,但没有发现特别有力的理由,短线轮动的可能性较大。总体来看,操作策略仍需保持谨慎,侧重安全防御,关注价值蓝筹,度过目前相对困难的阶段。
-

数字版
-
12 市场

