
-
业绩同比高增长 资源产能双突破
天齐锂业蓄力应对锂价波动
-
AI创意制图 卿子秀
□金融投资报记者 林珂
备受关注的锂矿龙头天齐锂业(002466)于近日交出了三季度“成绩单”,表面上看足够亮眼:前三季度业绩同比暴增,第三季度单季业绩同比同样大幅增长,全年高增长已无悬念。但把镜头拉近到单季度环比上来看,不论是营业收入还是净利润,天齐锂业业绩均呈现负增长态势。这一热一冷之间,碳酸锂价格持续走低的压力,已开始显现在公司报表端。
更被市场所关注的是,在锂价尚未止跌的背景下,天齐锂业第四季度业绩增长能否继续扛住压力?
单季盈利环比下降
前三季度,天齐锂业实现营业收入182.79亿元,同比增长147.11%;实现归母净利润56.02亿元,同比增长3013.86%。其中,第三季度实现营业收入60.37亿元,同比增长135.4%;实现归母净利润13.59亿元,同比增长1323.97%。
对于业绩大幅增长原因,天齐锂业在三季报中指出,年初至报告期末,公司锂产品的销售均价和锂化合物及衍生品的销量均较上年同期上升,营业收入及毛利额较上年同期大幅增长;同时,根据彭博社预测数据,结合SQM2026年上半年已披露的业绩,公司确认的对该联营公司的投资收益较上年同期增长。
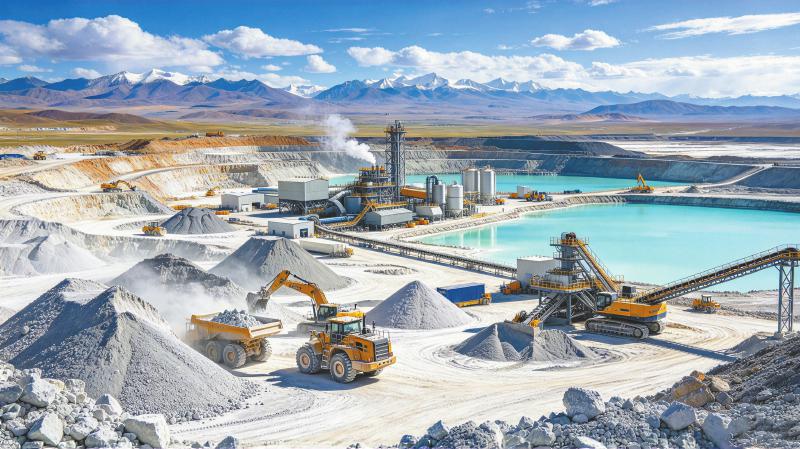
在产能建设方面,从国内来看,四川雅江措拉锂矿取得关键突破。该项目位于亚洲最大伟晶岩型锂辉石矿区,资源量约为63.24万吨碳酸锂当量,品位为1.3%。据天齐锂业介绍,该项目2025年完成增储勘探、合资公司设立及公辅配套完善,目前已推进采选工程初步设计,未来将与格林布什形成海内外双重资源保障,提升供应链安全水平。海外方面,公司控股的格林布什锂辉石矿为全球产量最大硬岩锂矿,2025年生产锂精矿135.3万吨,占全球硬岩锂矿总产量的18.9%。公司近期表示,泰利森化学级三号工厂已于2025年12月建成试车,今年1月产出合格产品,锂精矿总产能将升至214万吨/年,计划2026年内完成产能爬坡。
天齐锂业前三季度业绩大幅增长的背后,单季度营业收入、净利润环比双双下滑的情况更值得关注。财务数据显示,第三季度,公司营业收入环比下滑15.14%,净利润环比下滑42.56%。
对碳酸锂价格敏感的资源型公司而言,产品价格的变动直接关系着公司业绩表现。随着碳酸锂价格持续走低,天齐锂业第三季度营收、净利润环比下滑不难理解,第四季度或仍将承压。
后续盈利存在下修风险
在2025年年中开启的一轮碳酸锂大涨行情在2026年5月达到阶段性高点后开始持续回调,9月开始更是被空头情绪所笼罩。
可以看到,9月碳酸锂主连价格跌幅超过26%。进入10月后,碳酸锂主连价格快速下跌的趋势并未趋缓,10月15日碳酸锂主连价格击穿10万元/吨关键关口,10月23日最低已探至9.08万元/吨。10月26日,虽然碳酸锂主连价格出现小幅回升,但截至金融投资报记者发稿,碳酸锂主连价格仍运行在9.6万元/吨附近。
有分析指出,虽然市场仍有刚需,但终端需求兑现节奏不及预期,供应端新增产能和产量释放预期却持续升温,供需预期定价正在被逐步修正,碳酸锂价格重心也因此不断下移。
“虽然在去年低基数背景下,锂矿上市公司业绩纷纷出现爆发性增长,但随着碳酸锂价格的持续走低,相关上市公司业绩增长压力已在重新积聚。”接受金融投资报记者采访的锂资源分析师董晓鹏表示:“随着碳酸锂主连价格跌破10万元/吨,意味着较年内高点已经‘腰斩’。对锂资源类上市公司而言,快速的盈利修复进程可能被产品价格的大幅回落所打断。在接下来的11月和12月,如果碳酸锂价格持续在低位震荡,四季度相关上市公司的经营业绩或较三季度进一步走弱。”
另有行业分析师认为,与去年四季度相比,今年四季度的压力不再只是价格低,而是“价格冲高回落+供给增量兑现+需求不及预期”的三重挤压。市场将重点审视存货跌价、长协定价、套保收益和资本开支收缩。如果碳酸锂价格在9万元附近继续磨底,锂矿板块年报盈利下修风险将再度上升。
-

数字版
-
03 公司

